过去,品牌最熟悉的内容逻辑是“进入别人的内容”。
一支TVC解决品牌曝光,一次综艺或影视植入借用成熟内容获得注意力,一个达人合作借用创作者与粉丝之间已有的关系。品牌负责提供商品、利益点和预算,内容本身则由媒介、节目、明星或创作者提供。
但到了2026年,一个越来越明显的变化正在全球发生:品牌开始不满足于购买内容里的一个位置,而是直接生产内容本身。
短剧、品牌番外、原创角色、微短剧、IP连续故事,以及迅速增长的AI漫剧,表面上是不同内容类型,背后却是一条相同的迁移路径:
品牌正在从广告主,变成内容出品方。
AI漫剧之所以值得讨论,也应该放进这个更大的变化里理解。
全球品牌正在重新学习一件事:广告首先得“值得看”
这几年最值得观察的并不是某一种广告技术,而是消费者注意力的结构变化。
传统广告需要在内容之间争夺注意力,而社交平台正在越来越娱乐化、内容化。对于品牌来说,只购买曝光并不能保证消费者愿意停留,内容本身能否获得观看,重新成为营销的第一道门槛。
2026年,美国市场的microdrama已经成为一个非常典型的信号。Digiday在今年9月观察到,Crocs、Nuuly以及P&G旗下Native等品牌都已经开始制作自己的品牌微短剧,而Snap与Ipsos的研究显示,42%的日活跃社交媒体用户表示自己每天都会观看microdrama。
这里发生的变化很重要。
品牌不再只是给一部热门剧投贴片,或者让一个角色在剧情里拿起自己的产品,而是直接参与故事生产。
P&G与Albertsons合作推出的《Rico’s Tacos》更具有象征意义。这是一套22集的品牌微短剧,每集不到3分钟,围绕一个南加州家庭经营Taco摊展开。它不是只在某个平台上线,而是同时进入Albertsons店内屏幕、电商平台和社交媒体。
更值得注意的是,它的创意从一开始就引入了零售消费者洞察,而不是先拍完一部剧,再在最后阶段寻找品牌植入的位置。
这已经不太像传统意义上的“广告投放”。
它更接近一家品牌和零售商共同制作自己的节目。
中国市场已经把“剧情消费”变成主流内容习惯
如果说欧美品牌微短剧仍在快速试验,中国市场则已经提供了更成熟的用户基础。
QuestMobile《2026短剧行业洞察报告》显示,截至2026年2月,中国短剧行业月活用户规模已经达到7.18亿。其中,短剧独立App月活达到3.35亿,同比增长74.3%;微信小程序短剧用户规模达到4.27亿,同比增长59.9%。
7.18亿意味着短剧已经不是一种边缘娱乐形式,而是进入了大众媒介层级。
更重要的是,QuestMobile将2026年的短剧内容概括为竖屏短剧、横屏短剧和AI漫剧三大主流赛道。也就是说,AI漫剧已经不是单独长出来的一种“AI玩法”,而是进入了成熟短剧消费习惯之后自然产生的新内容分支。
品牌为什么会关注它,答案也因此更清晰。
品牌并不是突然喜欢漫画了。
而是短剧已经证明:用户愿意追一个短故事、等下一集、记住人物关系。
当剧情本身可以成为媒介,品牌自然会继续追问:
如果我们能够拥有自己的角色、自己的故事和自己的连续内容,会发生什么?
“内容本身就是广告”,和传统植入有什么不同?
传统植入的基本关系是:
先有内容,再把品牌放进去。
而新一轮品牌内容化的关系正在反过来:
品牌、产品、消费者场景本身,就是故事成立的起点。
FansAI此前为伊利制作《来财牛》春节社媒内容时,就已经体现了这种创作逻辑。
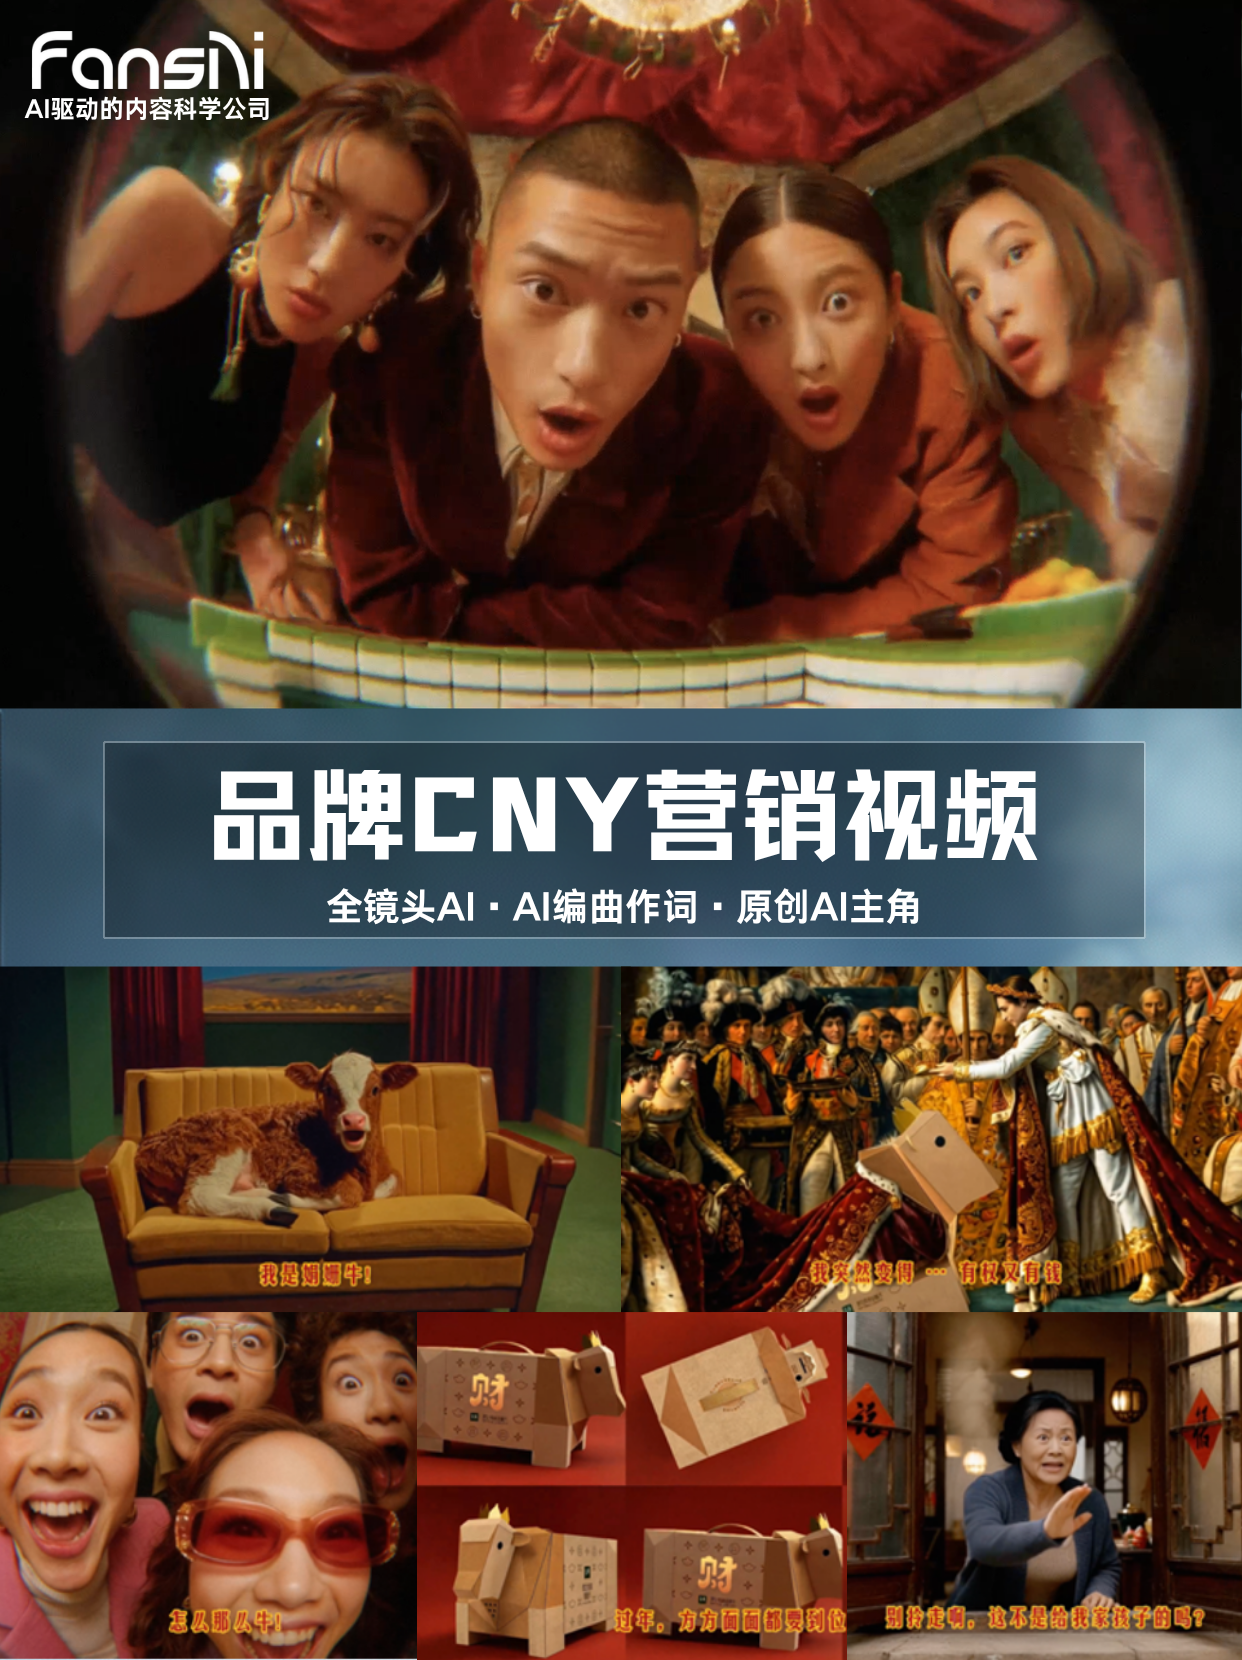
《来财牛》并不是一部短剧,也不是AI漫剧,它仍然是一支面向社交传播的贺年病毒视频。但它和传统“剧情里放一个产品”的逻辑不同:内容从品牌和产品的春节语境出发,围绕“一家人团聚”建立情绪和故事,“来财牛”这一形象,以及音乐、画面和整体叙事也都围绕同一个原创表达展开。
换句话说,在这类内容里,品牌不是被放进一个已经存在的故事。
品牌本身,就是故事发生的原因。
这正是我们认为“品牌从广告主走向内容出品方”非常重要的中间形态。
它不要求每个品牌都立刻去拍一部长剧,也不要求所有营销都剧情化;但它意味着,越来越多品牌开始意识到:真正能够长期留下来的,也许不是一次曝光,而是一个能够被观看、转发、记住,甚至继续生长的内容资产。
为什么AI漫剧会在这个时间点接上来?
短剧解决的是“消费者愿不愿意看剧情”。
AI漫剧解决的,则是另一个现实问题:
品牌能不能持续生产剧情。
真人短剧依然是一套相对重的生产体系。演员、档期、场地、拍摄、置景、服化道、制片和后期都会随着集数增加不断叠加。一次大促做三集、五集没有问题,但如果一个品牌希望围绕一个角色长期更新二十集、五十集,甚至持续做节日篇、新品篇和联名番外,组织复杂度会快速上升。
AI正在改变的就是这部分经济性。
一旦角色、世界观、核心场景和视觉语言被建立起来,品牌后续扩展的就不再是“重新拍一条广告”,而是沿着同一个内容系统继续生长:
角色资产 → 世界观 → 剧情 → 连载 → 节点番外 → 产品内容。
这也是AI漫剧真正值得品牌关注的原因。
它不是TVC的低价版本,也不是把漫画图简单动起来。
它提供的是一种新的连续内容生产方式。
TVC、短剧、AI漫剧,并不是替代关系
当AI漫剧开始变热,很容易出现另一种误区:把它理解成“下一代广告形式”,好像TVC和真人短剧都会被替代。
我们并不这样判断。
TVC依然最适合在较短时间里集中表达品牌高度、产品价值和核心视觉。
真人短剧擅长依靠演员、表演和真实空间建立人物关系,在情绪细节和现实质感上仍然有明显优势。
AI漫剧则更适合另一类问题:角色是否需要长期出现、故事是否需要高频更新、品牌是否希望把一次内容变成可持续的角色资产。
因此,真正值得品牌考虑的不是“哪种形式最新”,而是:
自己的内容目标,到底是一次表达,还是长期经营。
AI漫剧真正难的,不是“生成一集”
从外部看,AI漫剧很容易被理解为一批图片加上配音、运镜和转场。
但真正进入连续叙事以后,问题会迅速变复杂。
同一个角色需要在不同场景、不同景别、不同情绪中保持识别度;服装、发型、年龄和人物关系不能随镜头漂移;一个故事需要有起承转合,上一集的状态还要能进入下一集;画面风格、空间关系和镜头语言也必须维持基本统一。
FansAI内部做过一次乙女向AI漫剧实验,我们用它验证的就是这些问题。
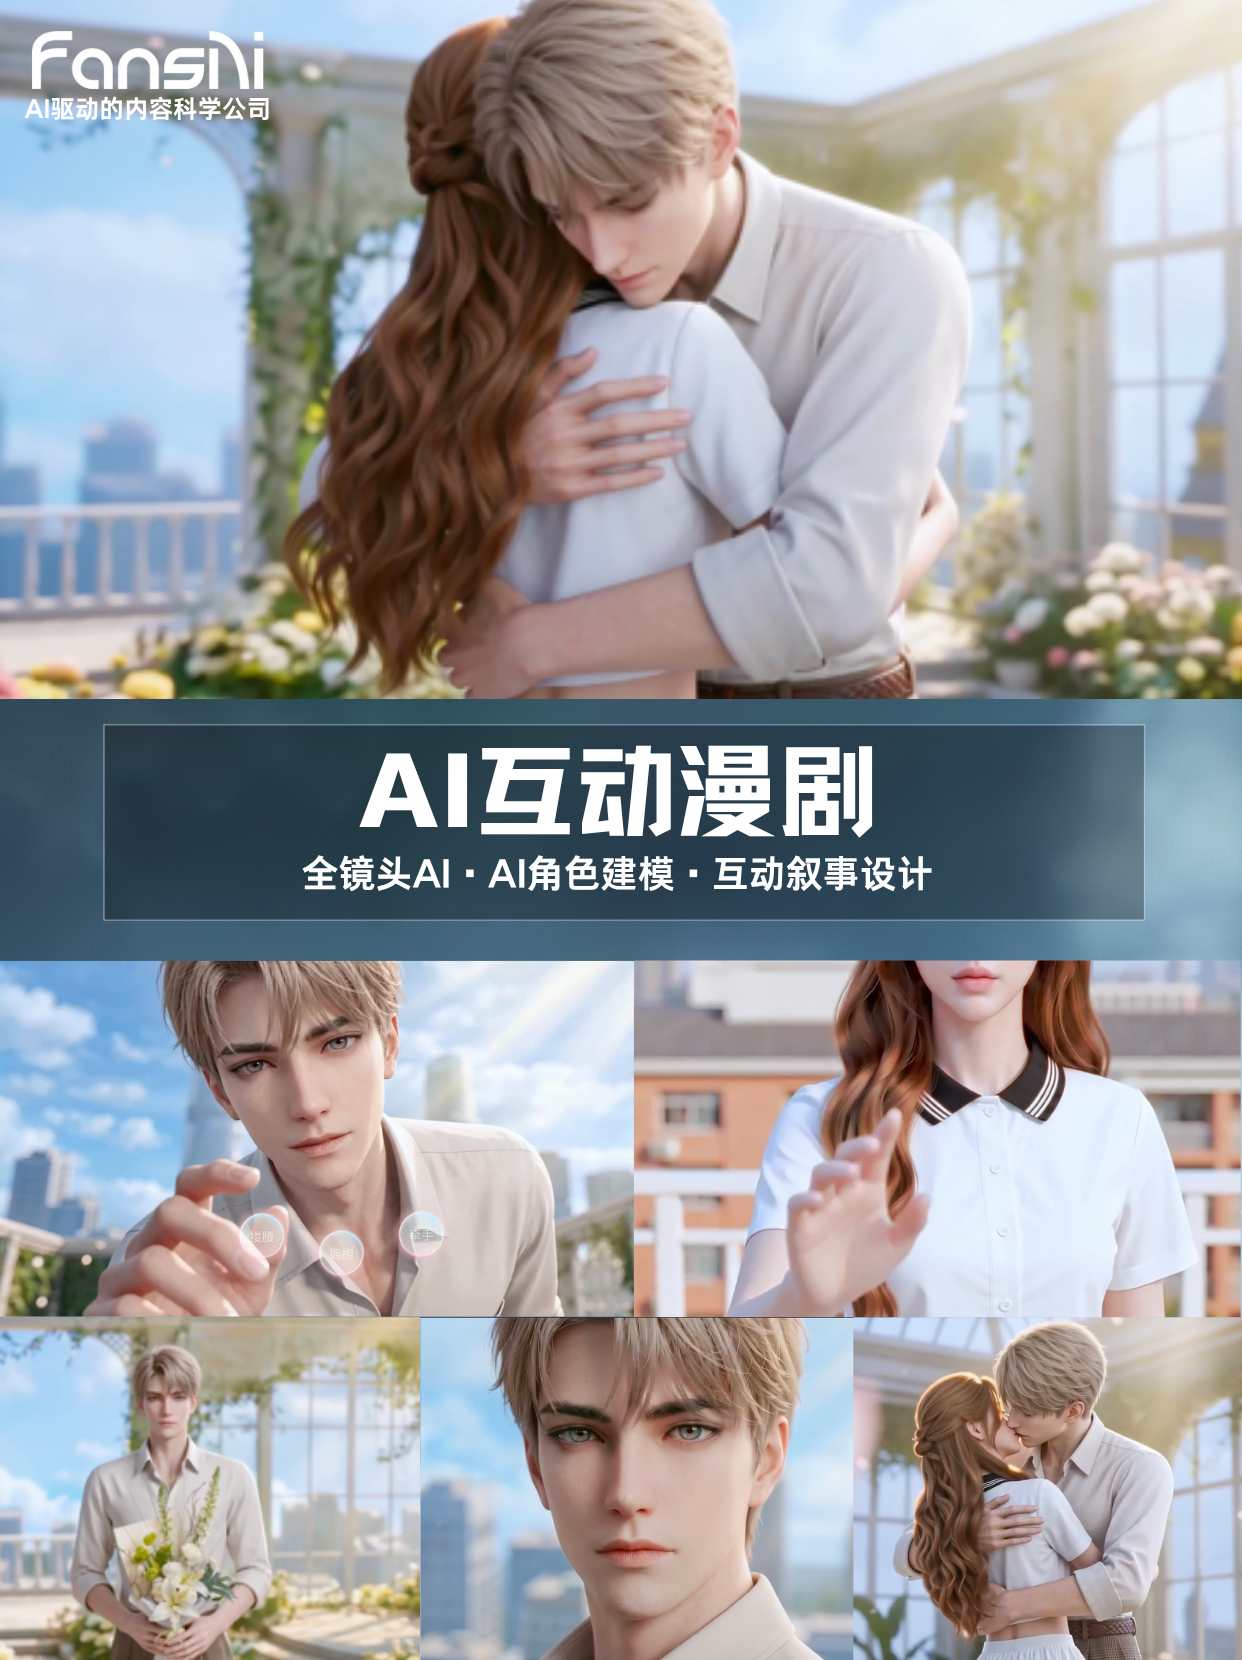
在实验中,我们关注的不是“某一帧能不能生成得漂亮”,而是同一个人物能否跨机场、室内、户外等不同场景持续存在,人物关系能否通过动作、距离和情绪继续推进,以及生成内容能不能真正组成一段连续故事。
这让我们更加确定一个判断:
单张图的生成能力,并不等于连续内容生产能力。
AI漫剧的技术门槛最终会落在角色一致性、剧情连续性、分镜组织、资产复用,以及整套生成流程是否能够被稳定控制。
PixComic:为什么“漫画生成”最终也会回到连续性
FansAI对连续叙事的探索并不只发生在项目层。
在我们的产品体系中,PixComic就是一个面向AI漫画和故事创作的产品。
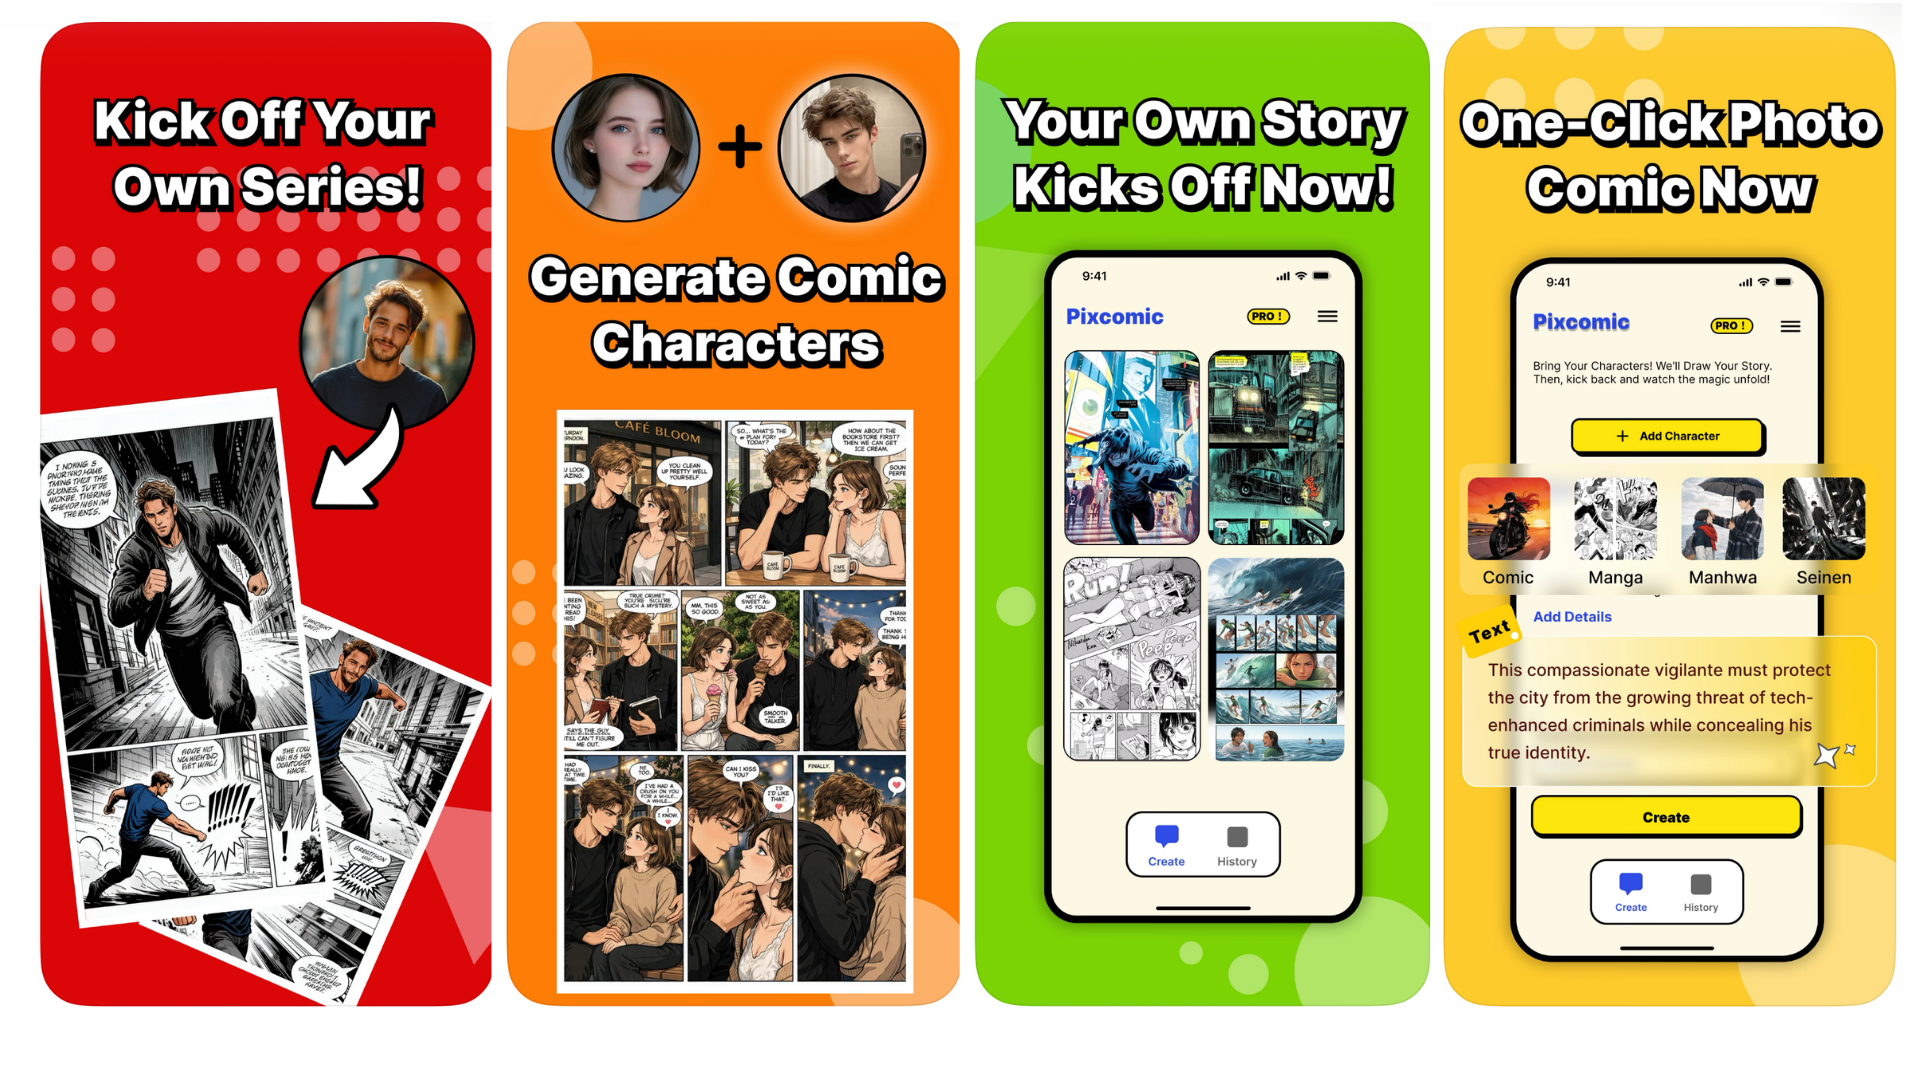
PixComic目前支持从故事想法生成漫画页面,也可以先创建或复用角色,再让同一组角色继续出现在不同页面中。完成一段内容之后,用户还可以继续故事、重新生成页面或扩展新的场景。
这类功能表面上是在做AI漫画,底层解决的却和AI漫剧非常接近:
角色能不能持续存在?故事能不能继续?前一页建立的内容资产,能不能被下一页继续调用?
这也是为什么PixComic并不只是一个“图片生成器”。
它把提示词、角色、漫画页面、故事延续和重新生成连接在同一个创作流程中。对于连续叙事来说,这比一次性生成一张好看的图更重要。
从产品实践中,我们越来越明显地感受到:AI内容的下一阶段,不只是生成质量继续提升,而是生成结果能否被积累、复用并继续发展。
这恰恰也是品牌漫剧要解决的问题。
品牌真正买的,不是一集漫剧,而是一套内容资产
如果一个品牌只是希望追一个热点,做一集AI漫剧并没有天然优势。
一支高质量病毒视频、一支TVC,甚至一组社交图片,都可能更直接。
AI漫剧真正成立的前提,是品牌愿不愿意经营长期内容。
比如,本身已经拥有品牌IP,希望让这个角色持续“活起来”;产品更新频繁,希望围绕同一世界观不断生成新场景;希望与年轻消费者建立长期关系,而不是每个Campaign重新认识一次;或者希望一次联名结束以后,角色和故事仍然可以继续生长。
这些情况下,AI漫剧的意义才会出现。
它改变的不是某一次制作成本,而是内容的边际生产方式。
第一次建立角色和世界观仍然需要投入,但当资产建立以后,新的剧情、新品篇、节日篇和社媒版本可以沿用已有体系继续扩展。
这也是“内容资产”与“一次性素材”最大的区别。
哪些品牌更适合率先尝试AI漫剧?
我们认为,至少有三类品牌值得优先关注。
第一类,是已经拥有成熟IP或品牌角色的企业。它们真正缺少的往往不是一个新角色,而是让角色持续出现、持续发生故事的生产机制。
第二类,是新品频率高、营销节点密集的消费品牌。这类品牌需要大量内容,但如果每一次都从新的创意世界开始,长期成本和沟通成本都会很高。
第三类,是希望建立年轻用户关系和社交内容资产的品牌。对这类品牌来说,一个持续生长的角色和故事,可能比单次广告语更容易形成长期记忆。
反过来,如果品牌只需要一次新品发布,没有角色资产、没有后续运营计划,也不需要持续剧情,那么AI漫剧并不一定是最佳答案。
AI漫剧不是所有品牌都需要追的新风口。
它真正适合的是那些已经开始从“一次传播”转向“长期内容经营”的品牌。
品牌正在从广告主,变成“小型内容公司”
回头看P&G的品牌微短剧、中国7.18亿短剧用户、品牌原创社媒故事以及AI漫剧的增长,会发现这些现象其实指向同一件事情。
过去,只有影视公司、媒体平台和大型娱乐机构能够长期经营角色、剧情和节目。
而今天,品牌第一次拥有了更低门槛的内容生产工具、更直接的分发平台,以及越来越成熟的AI生成能力。
这意味着未来一部分品牌可能不再只拥有广告资产。
它们会拥有角色、栏目、故事、连续剧、漫画,甚至自己的内容宇宙。
AI真正改变的,也许不是品牌“拍广告”的方法,而是让越来越多品牌第一次有能力成为一家小型内容公司。
结语:下一阶段竞争的不是谁能生成,而是谁能持续讲故事
AI内容早期的竞争集中在“能不能生成”。
但当图片、视频、音乐的基础生成能力越来越成熟以后,真正拉开差距的会变成另一件事:
谁能让一个角色活得更久,谁能让一个故事继续往下走。
对于品牌而言,这意味着AI内容的价值也正在改变。
它不再只是更便宜、更快地完成一条广告,而是让原本昂贵、复杂、难以持续的角色内容和连续叙事,有机会成为长期资产。
这也是FansAI为什么会持续关注AI漫剧、漫画生成和连续内容形态。
因为下一阶段真正重要的,不只是生成更多内容。
而是让内容能够继续生长。